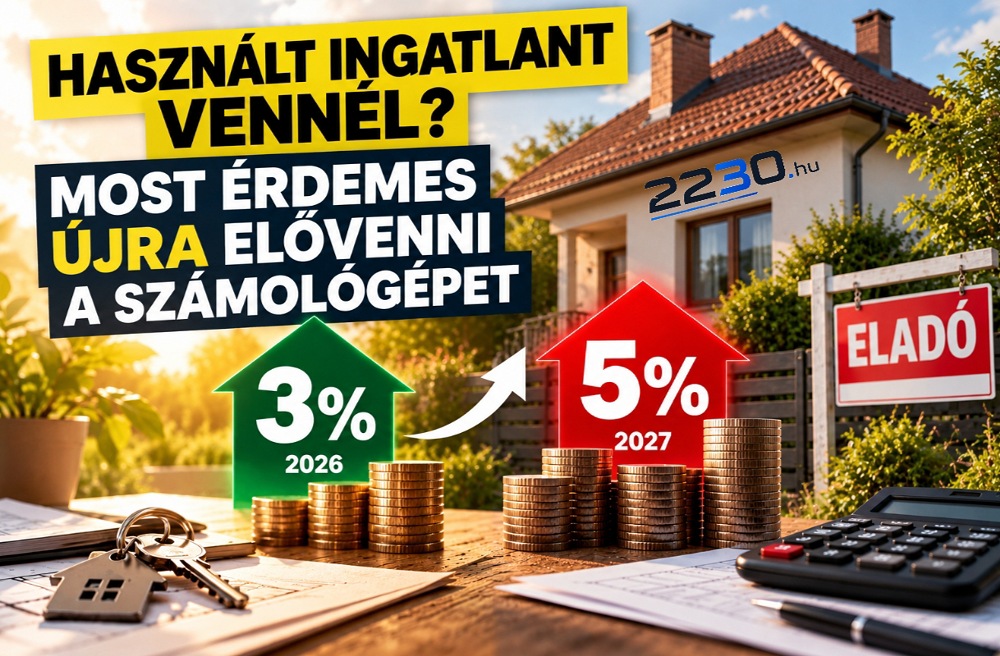
Aki használt lakás vagy családi ház vásárlását tervezi, annak a következő hónapokban nemcsak az ingatlan árát, hanem a hitelfelvétel időzítését is érdemes komolyan mérlegelnie. A 2027-re bejelentett Wekerle+ program a tervek szerint a jelenlegi, fix 3 százalékos Otthon Start hitel helyett 5 százalékos kamatot kínálna használt ingatlan vásárlására. Egy 50 millió forintos, 25 éves hitelnél a különbség havi több mint 55 ezer forint, a teljes futamidő alatt pedig mintegy 16,6 millió forint lehet.
Ez nem jelenti azt, hogy mindenkinek azonnal ingatlant kell vásárolnia. Azt viszont igen, hogy aki már egyébként is lakás- vagy házvásárlás előtt áll, annak most érdemes alaposan megvizsgálnia a lehetőségeit. A jelenlegi és a tervezett hitelfeltételek közötti különbség ugyanis egyáltalán nem elhanyagolható.
A változás, amelyre a lakásvásárlóknak érdemes figyelniük
Magyar Péter miniszterelnök 2026. október 19-én ismertette a 2027-es költségvetéshez kapcsolódó otthonteremtési terveket. A kormány másnap közzétett tájékoztatása szerint a Wekerle+ program váltaná fel a jelenlegi Otthon Startot.
A bejelentett elképzelések szerint:
- Új lakás vásárlására vagy építésére továbbra is fix 3 százalékos kamatú hitel lenne elérhető.
- Használt ingatlan vásárlásánál 5 százalékos fix kamattal számolnak.
- A programot a 18–41 éves korosztálynak szánják.
- Ötéves bentlakási kötelezettséget vezetnének be.
- A jogosultságot az ingatlantulajdonra vonatkozó szigorúbb feltételekhez kötnék.
A legfontosabb változás tehát a használt ingatlant vásárlók számára a kamat emelkedése lehet. Aki jelenleg jogosult az Otthon Start hitelre, és megfelel a banki feltételeknek, annak ezért érdemes még a vásárlási döntés előtt tisztáznia, milyen lehetőségei vannak.

A részletes átmeneti szabályok és a Wekerle+ végleges hitelfeltételei ugyanakkor még nem ismertek teljes egészében. A jelenlegi információk alapján nem lehet mindenkinek biztosra ígérni, hogy még 2026-ban szerződést tud kötni a kedvezőbb feltételekkel.
Forrás: Magyarország Kormánya – A lakhatás támogatása
Havi 55 ezer forint: ennyit jelenthet a kamatkülönbség
A két százalékpontos különbség elsőre talán nem tűnik különösebben nagynak. Egy hosszú futamidejű lakáshitelnél azonban a kamatkülönbség hónapról hónapra jelentkezik, és az évek során jelentős összeggé adódik össze.
Nézzünk egy konkrét példát!
Egy 50 millió forintos, 25 éves futamidejű hitelnél, változatlan kamattal számolva:
| 3%-os kamat | 5%-os kamat | |
|---|---|---|
| Havi törlesztőrészlet | kb. 237 106 Ft | kb. 292 295 Ft |
| Teljes visszafizetés | kb. 71,1 millió Ft | kb. 87,7 millió Ft |
A különbség:
- Havonta körülbelül 55 189 forint.
- Évente mintegy 662 ezer forint.
- Huszonöt év alatt körülbelül 16,6 millió forint.
Ez már olyan összeg, amely egy család pénzügyi döntéseit is érdemben befolyásolhatja.
A magasabb törlesztőrészlet miatt egyes vásárlók kisebb hitelt vállalhatnak, nagyobb önerőt próbálhatnak előteremteni, vagy alacsonyabb árkategóriában kereshetnek ingatlant. Másoknak a vásárlás időzítése válhat különösen fontossá.
A számítás a kamatkülönbség hatását szemlélteti, járulékos költségek nélkül. Nem jelenti azt, hogy minden vásárló ekkora hitelt kapna, és a Wekerle+ végleges hitelösszege, illetve futamideje sem tekinthető még véglegesnek.
Forrás: Bankmonitor – A Wekerle+ hitel várható feltételei és törlesztőrészletei

Miért érdemes most lépni annak, aki már vásárlás előtt áll?
Az ingatlanvásárlásnál természetes, hogy az ember alaposan megfontolja a döntését. Egy ház vagy lakás kiválasztása, az önerő összegyűjtése és a megfelelő finanszírozás megtalálása időt igényel.
A mostani helyzet azonban új szempontot ad a mérlegeléshez: nemcsak az számít, mennyibe kerül a kiszemelt ingatlan, hanem az is, hogy milyen hitelfeltételekkel lehet megvásárolni.
Aki már rendelkezik a szükséges önerővel, megfelelő jövedelme van, és megtalálta a számára megfelelő ingatlant, annak érdemes mielőbb egyeztetnie a bankjával. Egy előzetes hitelbírálat és a szükséges dokumentumok időben történő beszerzése segíthet abban, hogy ne csak az utolsó pillanatban derüljön ki, milyen lehetőségei vannak.
Aki viszont még csak keresgél, annak sem kell kapkodnia. Érdemes azonban újraszámolnia a költségvetését, és tisztázni, hogy a jelenlegi feltételek mellett mekkora hitelt tudna biztonságosan vállalni.
A cél nem a pánikvásárlás, hanem az, hogy aki már készen áll a vásárlásra, ne hagyjon figyelmen kívül egy ekkora pénzügyi különbséget.
És mit jelenthet mindez az ingatlanpiacnak?
A finanszírozás változása nemcsak az egyes vásárlók döntésére lehet hatással, hanem a kereslet egészére is.
Ha a használt ingatlanok vásárlása drágábbá válik hitelből, egyes vevők megpróbálhatják még a jelenlegi feltételek mellett lebonyolítani az ügyletet. Ez átmenetileg növelheti az érdeklődést azoknál az ingatlanoknál, amelyek megfelelnek a vásárlók igényeinek és a hitelfeltételeknek.
Más vevők viszont visszafoghatják a költségvetésüket, olcsóbb ingatlant kereshetnek, vagy későbbre halaszthatják a vásárlást.
Ezért nem lehet biztosra venni, hogy a változás minden ingatlantípusnál áremelkedést vagy gyorsabb értékesítést eredményez. A tényleges piaci hatás attól is függ majd, hogyan alakul a kínálat, a kereslet, a jövedelmek és a banki hitelbírálat.
Egy dolog azonban világos: a vásárlók számára a finanszírozás költsége még fontosabb szemponttá válhat, és ez az eladók döntéseire is hatással lehet.
Az eladóknak is érdemes felkészülniük
Ha a vevők finanszírozási lehetőségei változnak, az ingatlan eladásánál még fontosabbá válhat a reális árazás és a megfelelő bemutatás.
Aki eladni szeretné az ingatlanát, annak érdemes felkészülnie arra, hogy a komoly érdeklődők egyre tudatosabban mérlegelhetik a teljes költséget. Nemcsak a vételárat nézik majd, hanem azt is, hogy az ingatlan milyen állapotú, milyen felújítási munkák várhatók, és mennyire fér bele a költségvetésükbe.
Ez különösen fontos lehet a felújítandó ingatlanoknál. A vételár mellett a szükséges korszerűsítés költsége is jelentős tényező, ezért az eladónak érdemes világosan bemutatnia az ingatlan állapotát és adottságait.
A következő időszakban azok az eladók kerülhetnek kedvezőbb helyzetbe, akik reális áron kínálják az ingatlanukat, jó minőségű hirdetést készítenek, és gyorsan, pontosan válaszolnak az érdeklődőknek.
Az esetleges év végi keresleti élénkülés lehetőséget jelenthet, de nem garancia arra, hogy minden ingatlan gyorsan gazdára talál. A piacképes ár és a vásárlók számára érthető ajánlat továbbra is meghatározó marad.
Mire érdemes most figyelni?
Aki használt ingatlant vásárolna, annak célszerű néhány konkrét lépést megtennie:
- Számolja ki a teljes költséget. Ne csak a vételárat, hanem az önerőt, a hitel törlesztését és a várható felújítási kiadásokat is vegye figyelembe.
- Kérjen előzetes hitelbírálatot. Így még a komolyabb elköteleződés előtt kiderülhet, milyen összegre lehet jogosult.
- Érdeklődjön a határidőkről. A bank tud tájékoztatást adni arról, hogy a jelenlegi konstrukció feltételei mellett milyen ütemezéssel lehet benyújtani a kérelmet.
- Ne vállaljon túl nagy hitelt. A kedvezőbb kamat sem indokolja, hogy a családi költségvetés számára kockázatos terhet vállaljon.
- Ne várjon automatikus árcsökkenésre vagy áremelkedésre. A piaci folyamatok több tényezőtől függenek, ezért a döntést a saját helyzetére és a tényleges ajánlatokra kell alapozni.
Aki már készen áll, annak most érdemes komolyan számolnia
A Wekerle+ bejelentése még nem jelenti azt, hogy minden részletszabály végleges, de a tervezett kamatkülönbség már most megmutatja, milyen pénzügyi tétje lehet a változásnak.
Aki már megtalálta a megfelelő ingatlant, rendelkezik a szükséges önerővel, és jogosult lehet a jelenlegi Otthon Start hitelre, annak érdemes mielőbb tisztáznia a bankjával a lehetőségeit. Aki még bizonytalan, annak pedig most különösen hasznos lehet újraszámolnia a költségvetését.
Az ingatlanpiacon nem mindig az a legjobb döntés, ha valaki a lehető leggyorsabban vásárol. De az sem feltétlenül előnyös, ha egy egyébként megvalósítható vásárlást kizárólag megszokásból vagy halogatásból későbbre tol.
Aki komolyan gondolja a lakásvásárlást, annak most nem pánikba kell esnie, hanem cselekednie kell: tájékozódni, számolni, és időben tisztázni a finanszírozás feltételeit.
Források
- Magyarország Kormánya – A lakhatás támogatása
- Bankmonitor – Wekerle+ hitel: feltételek és törlesztőrészletek
- Piac&Profit – Milliókat spórolhat, aki még idén felveszi az Otthon Startot
Az írás a 2026. október 20-ig nyilvánosságra hozott bejelentések alapján készült. A Wekerle+ részletes feltételei még változhatnak. A hitelkalkulációk szemléltető példák, nem személyre szabott pénzügyi tanácsok.